

संक्षेप में
- जब आरोपी चेक पर अपने हस्ताक्षर स्वीकार कर लेता है, तो परक्राम्य लिखत (NI) अधिनियम की धारा 118 और 139 के तहत माना जाता है कि चेक किसी कानूनी रूप से वसूली योग्य कर्ज़ को चुकाने के लिए दिया गया था, चाहे कर्ज़ नकद में दिया गया हो।
- संजबिज तारी बनाम किशोर एस. बोरकर (2025 INSC 1158): ₹20,000 से ज़्यादा का नकद कर्ज़ भी वसूली योग्य है। आयकर अधिनियम की धारा 269SS के उल्लंघन पर केवल कर-जुर्माना लगता है।
- यह कह देना कि उधार देने वाले के पास “पैसे ही नहीं थे”, कोई बचाव नहीं है। आरोपी को असली सबूत देने होंगे।
- सर्वोच्च न्यायालय के नए निर्देश: समन की इलेक्ट्रॉनिक तामील, शिकायत का मानक सारांश, पहली सुनवाई पर UPI से भुगतान, और जल्दी समझौता सस्ता (बचाव साक्ष्य से पहले 0% शुल्क)।
क्या किसी दोस्त या रिश्तेदार को नकद उधार देने और फिर चेक बाउंस होने पर आप अदालत में कमज़ोर पड़ जाते हैं? नहीं। सर्वोच्च न्यायालय ने अब साफ़ कर दिया है: जब आरोपी चेक पर हस्ताक्षर स्वीकार कर लेता है, तो कानून मानता है कि चेक किसी असली कर्ज़ को चुकाने के लिए दिया गया था, नकद हो या कुछ और। इसके बाद इसे ग़लत साबित करने का बोझ आरोपी पर आता है, और वह भी असली सबूतों से, केवल इनकार से नहीं।
यह बात संजबिज तारी बनाम किशोर एस. बोरकर व अन्य, 2025 INSC 1158 में तय हुई, जिसका फ़ैसला सर्वोच्च न्यायालय ने 25 सितंबर 2025 को किया। मामला बहुत आम है: दोस्त को नकद उधार, बदले में चेक, चेक बाउंस, और फिर आरोपी का अचानक यह दावा कि शिकायतकर्ता के पास उधार देने के पैसे ही नहीं थे।
इस मामले में क्या हुआ था?
शिकायतकर्ता ने अपने एक दोस्त को ₹6,00,000 नकद उधार दिए, जिनमें से कुछ पैसे उसके पिता ने दिए थे और कुछ उसने एक वित्तीय संस्था से अलग से कर्ज़ लेकर जुटाए थे। दोस्त ने चुकाने के लिए चेक दिया, जो बाउंस हो गया। ट्रायल कोर्ट और सत्र न्यायालय, दोनों ने आरोपी को परक्राम्य लिखत अधिनियम, 1881 (“NI Act”) की धारा 138 में दोषी ठहराया। लेकिन बॉम्बे उच्च न्यायालय (गोवा पीठ) ने एकपक्षीय पुनरीक्षण आदेश में यह तर्क मानकर आरोपी को बरी कर दिया कि मामूली वेतन वाले शिकायतकर्ता के पास इतना कर्ज़ देने की क्षमता नहीं हो सकती थी। सर्वोच्च न्यायालय ने यह बरी करने का आदेश रद्द कर दोषसिद्धि बहाल की और ₹7,50,000 पंद्रह मासिक किस्तों में चुकाने का निर्देश दिया।
क्या ₹20,000 से ज़्यादा का नकद कर्ज़ “अवैध” और अप्रवर्तनीय हो जाता है?
नहीं। केरल उच्च न्यायालय ने पहले पी.सी. हरि बनाम शाइन वर्गीज़ व अन्य, 2025 SCC OnLine Ker 5535 में कहा था कि आयकर अधिनियम, 1961 की धारा 269SS का उल्लंघन करने वाला ₹20,000 से ज़्यादा का नकद कर्ज़ “कानूनी रूप से वसूली योग्य कर्ज़” नहीं है, इसलिए NI Act की धारा 139 की उपधारणा लागू नहीं होगी। सर्वोच्च न्यायालय ने इसे स्पष्ट रूप से ख़ारिज कर दिया। धारा 269SS के उल्लंघन पर केवल आयकर अधिनियम की धारा 271D के तहत जुर्माना लगता है; दोनों में से कोई भी प्रावधान मूल लेन-देन को शून्य या अवैध घोषित नहीं करता। कर-अनुपालन की दृष्टि से नासमझी भरा होने पर भी, ₹20,000 से ज़्यादा का नकद कर्ज़ धारा 138 के उद्देश्य से कानूनी रूप से वसूली योग्य कर्ज़ बना रहता है। जिन लोगों या व्यवसायों ने अनौपचारिक रूप से नकद लेन-देन किया है और जिन्हें डर है कि बैंक ट्रांसफ़र न होने से उनकी स्थिति कमज़ोर है, उनके लिए यह सीधे काम की बात है: ऐसा नहीं है।
चेक बाउंस के मामले में कानून क्या उपधारणाएँ करता है?
जब आरोपी चेक पर हस्ताक्षर स्वीकार कर लेता है, तो दो उपधारणाएँ अपने आप बनती हैं:
- धारा 118 NI Act: चेक प्रतिफल (consideration) के लिए बनाया या जारी किया गया था।
- धारा 139 NI Act: धारक को यह चेक किसी कानूनी रूप से वसूली योग्य कर्ज़ या दायित्व को चुकाने के लिए मिला था।
इन्हें ग़लत साबित किया जा सकता है, लेकिन अदालत ने दोहराया कि संभावित बचाव खड़ा करने का शुरुआती बोझ आरोपी पर है, न कि शिकायतकर्ता पर कि वह पहले अपनी आर्थिक क्षमता साबित करे (बीर सिंह बनाम मुकेश कुमार, (2019) 4 SCC 197; रंगप्पा बनाम श्री मोहन, (2010) 11 SCC 441)। अदालत ने यह भी कहा कि धारा 138 के वैधानिक माँग नोटिस का जवाब न देना आरोपी के ख़िलाफ़ जाता है, क्योंकि इससे लगता है कि बचाव बाद में गढ़ा गया (तेढ़ी सिंह बनाम नारायण दास महंत, (2022) 6 SCC 735)।
आरोपी इस उपधारणा को असल में कैसे काट सकता है?
केवल दावा करके नहीं। अदालत ने साफ़ कहा कि यह कह देना कि शिकायतकर्ता के पास “पैसे नहीं थे”, अपने आप में संभावित बचाव नहीं है। इसके लिए सामग्री चाहिए: स्वतंत्र गवाह, बैंक रिकॉर्ड, आयकर के सबूत, या शिकायतकर्ता के अपने सबूतों की जिरह में कमज़ोरियाँ उजागर करना। इस मामले में आरोपी ने शिकायतकर्ता की कथित आर्थिक अक्षमता पर कोई सबूत नहीं दिया, और उसकी यह कहानी कि हस्ताक्षर किया हुआ ख़ाली चेक केवल शिकायतकर्ता को बैंक कर्ज़ दिलाने के लिए दिया गया था, “अविश्वसनीय और बेतुकी” मानकर ख़ारिज कर दी गई।
चेक बाउंस के मामलों में तेज़ी लाने के लिए सर्वोच्च न्यायालय ने कौन-से नए दिशानिर्देश दिए?
धारा 138 के मामले ट्रायल कोर्टों में लंबित मामलों का बहुत बड़ा हिस्सा हैं: 1 सितंबर 2025 तक अकेले दिल्ली में ट्रायल कोर्टों के लगभग आधे लंबित मामले यही थे। इससे निपटने के लिए अदालत ने बाध्यकारी निर्देश दिए, जिनमें शामिल हैं:
- समन की दस्ती और इलेक्ट्रॉनिक तामील: सामान्य तरीकों के अलावा अब शिकायतकर्ता ख़ुद भी समन तामील कराएगा, और हलफ़नामे के साथ विवरण देने पर ईमेल/WhatsApp/SMS से भी तामील होगी।
- शिकायत का मानक सारांश: धारा 138 की हर शिकायत में सूची (index) के तुरंत बाद एक संरचित सारांश होगा (पक्षकार, चेक का विवरण, बाउंस का विवरण, नोटिस का विवरण, वाद-कारण)।
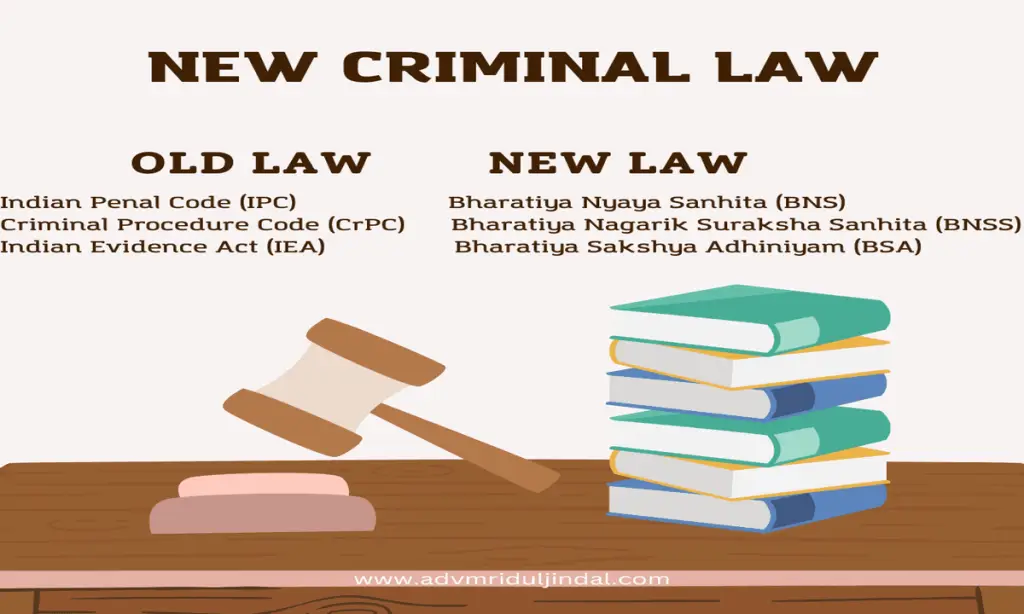
- संज्ञान से पहले समन नहीं: धारा 223 BNSS के तहत संज्ञान लेने से पहले अदालतों को आरोपी को समन जारी करने की ज़रूरत नहीं।
- QR-कोड/UPI भुगतान सुविधा: अदालतें सुरक्षित डिजिटल भुगतान लिंक बनाएँगी, ताकि आरोपी पहली सुनवाई पर ही चेक राशि चुका सके।
- संशोधित, क्रमबद्ध समझौता शुल्क: बचाव साक्ष्य दर्ज होने से पहले भुगतान पर 0%; फ़ैसले से पहले 5%; सत्र न्यायालय/उच्च न्यायालय में 7.5%; सर्वोच्च न्यायालय में 10% (घटती ब्याज दरों को देखते हुए दामोदर एस. प्रभु बनाम सैयद बाबालाल एच., (2010) 5 SCC 663 की पुरानी दरें घटाई गईं)।
- अपराधी परिवीक्षा अधिनियम, 1958 का लाभ धारा 138 के आरोपियों को उपलब्ध रहेगा, क्योंकि यह अपराध अर्ध-आपराधिक प्रकृति का है (पी. मोहनराज बनाम शाह ब्रदर्स इस्पात (प्रा.) लि., (2021) 6 SCC 258)।
- दिल्ली, मुंबई और कोलकाता में ज़िला-स्तरीय लंबित-मामला डैशबोर्ड, और संबंधित मुख्य न्यायाधीशों की अध्यक्षता में मासिक निगरानी समितियाँ।
उच्च न्यायालयों और ज़िला अदालतों को ये निर्देश 1 नवंबर 2025 तक लागू करने थे।
अगर आपने चेक पर उधार दिया है या धारा 138 के मामले का सामना कर रहे हैं, तो क्या करें?
अनौपचारिक रूप से उधार देने वाले: जो भी सबूत हो, संभालकर रखें, जैसे WhatsApp संदेश, बैंक से निकासी की पर्चियाँ, या बिना हस्ताक्षर की कोई पावती भी। पर यह जान लें कि हस्ताक्षर स्वीकार होने के बाद कानून अब चेक का सम्मान करने की ओर मज़बूती से झुका है। आरोपी के लिए चुप रहना महँगा है: वैधानिक माँग नोटिस का जवाब हमेशा दें, और अगर आप सच में कर्ज़ को चुनौती देते हैं तो केवल मौखिक इनकार नहीं, ठोस सामग्री जुटाएँ। व्यवसायों के लिए, नई QR/UPI भुगतान व्यवस्था और संशोधित समझौता शुल्क का अर्थ है कि पहली सुनवाई पर ही तेज़ और सस्ता समझौता अब वास्तविक विकल्प है; वसूली की रणनीति में इसे शामिल करें। अधिक जानकारी के लिए हमारा पेज चेक बाउंस वकील देखें।
अब कानून की स्थिति क्या है?
NI Act की धारा 118 और 139 के तहत कानूनी रूप से वसूली योग्य कर्ज़ की उपधारणा मज़बूत बनी हुई है और केवल इनकार से नहीं हटती, तब भी जब मूल कर्ज़ नकद में दिया गया हो। साथ ही, सर्वोच्च न्यायालय ने संरचित शिकायतों, डिजिटल तामील और भुगतान, और सस्ते व जल्दी समझौते के रास्ते के ज़रिए पूरी व्यवस्था को तेज़ निपटारे की ओर धकेला है।
अक्सर पूछे जाने वाले प्रश्न
अगर ₹20,000 से ज़्यादा के नकद कर्ज़ का चेक बाउंस हो जाए, तो क्या वह कर्ज़ अवैध हो जाता है?
नहीं। इससे आयकर अधिनियम, 1961 की धारा 269SS का उल्लंघन हो सकता है, जिस पर धारा 271D के तहत केवल जुर्माना लगता है। इससे मूल कर्ज़ शून्य या अप्रवर्तनीय नहीं होता। सर्वोच्च न्यायालय ने संजबिज तारी बनाम किशोर एस. बोरकर (2025 INSC 1158) में यह स्पष्ट रूप से कहा है।
चेक पर हस्ताक्षर स्वीकार करने के बाद कानून क्या मान लेता है?
परक्राम्य लिखत अधिनियम, 1881 की धारा 118 और 139 के तहत कानून यह मानता है कि चेक प्रतिफल (consideration) के लिए दिया गया था और किसी कानूनी रूप से वसूली योग्य कर्ज़ को चुकाने के लिए जारी किया गया था। हस्ताक्षर स्वीकार होते ही यह उपधारणा अपने आप लागू हो जाती है।
क्या यह कहना काफ़ी है कि शिकायतकर्ता के पास उधार देने के पैसे ही नहीं थे?
नहीं। आरोपी को ठोस सामग्री, जैसे बैंक रिकॉर्ड, आयकर के सबूत या स्वतंत्र गवाह, पेश करनी होगी, या जिरह में शिकायतकर्ता के सबूतों की कमज़ोरियाँ दिखानी होंगी। केवल कह देना संभावित बचाव नहीं माना जाता।
क्या धारा 138 का मामला समझौते से ख़त्म हो सकता है, और जल्दी समझौता सस्ता पड़ता है?
हाँ। सर्वोच्च न्यायालय के संशोधित दिशानिर्देशों के अनुसार बचाव साक्ष्य दर्ज होने से पहले भुगतान करने पर समझौता (compounding) शून्य शुल्क पर हो सकता है। बाद के चरणों में यह चेक राशि का 5%, 7.5% और सर्वोच्च न्यायालय में 10% है।
स्रोत
- परक्राम्य लिखत अधिनियम, 1881 — धारा 118, 138 और 139
- आयकर अधिनियम, 1961 — धारा 269SS और 271D
- Sanjabij Tari v. Kishore S. Borcar & Anr., 2025 INSC 1158 (सर्वोच्च न्यायालय, 25 सितंबर 2025)
- Rangappa v. Sri Mohan, (2010) 11 SCC 441
- Bir Singh v. Mukesh Kumar, (2019) 4 SCC 197
- Tedhi Singh v. Narayan Dass Mahant, (2022) 6 SCC 735
- Damodar S. Prabhu v. Sayed Babalal H., (2010) 5 SCC 663
- P. Mohanraj v. Shah Brothers Ispat (P) Ltd., (2021) 6 SCC 258
यह लेख सामान्य कानूनी जानकारी है, आपके मामले के लिए कानूनी सलाह नहीं। कानून और प्रक्रिया बदलती रहती है; कोई कदम उठाने से पहले किसी अधिवक्ता से सलाह लें।